高企认定必清 软件服务相关名称概念全解析
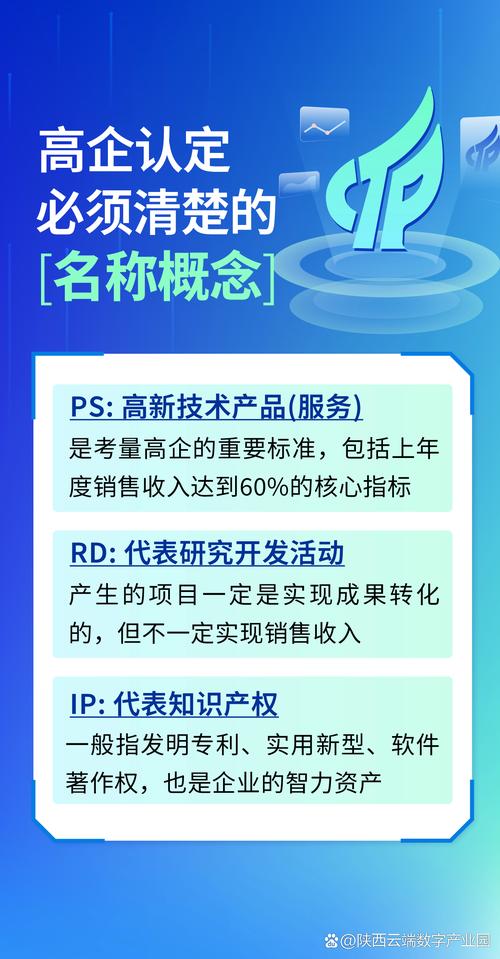
在高新技术企业(高企)认定过程中,软件服务领域的企业常因对关键名称概念理解偏差而导致申报失败或享受优惠受阻。厘清这些概念,既是合规前提,也是提升认定通过率的关键。
一、软件服务与软件产品的界定
软件服务指以软件技术为核心,为客户提供开发、测试、运维、咨询、集成等服务的业务形态;而软件产品则是以软件为载体、可独立交付并具有使用价值的商品。在高企认定中,两者在收入归集、知识产权对应和领域选择上路径不同,企业须在申报材料中明确区分,避免混同。
二、软件著作权与专利的差异与组合策略
软件著作权(软著)保护代码表达,登记快捷,是高企认定中证明技术成果的主要知识产权类型;专利保护技术方案,含发明、实用新型和外观设计,审查严格但技术含量高。高企评审注重知识产权的“技术核心性”,建议软件服务企业采取“软著+发明专利”组合布局:核心算法申请发明专利,模块与系统登记软著,形成层次清晰的保护链,以应对专家对技术先进性的质询。
三、技术领域选择:软件服务对应“电子信息”技术领域
高企认定参照《国家重点支持的高新技术领域》,软件服务企业主要对应“一、电子信息”下的“软件”子领域,包括基础软件、嵌入式软件、计算机辅助工程管理软件、中文信息处理软件、图形图像处理软件、政务/商务/教育/医疗等应用软件、云计算与移动互联网软件、物联网软件等。企业须依据主要产品(服务)的核心技术精准选择三级目录,杜绝为求“宽松”而误选其他领域,否则易被判定为领域不符。
四、高新技术产品(服务)收入与软件服务收入的口径
高新技术产品(服务)收入占比不低于60%是高企认定的硬指标。软件服务企业须注意:收入应来源于已认定技术领域内、有核心知识产权支撑的技术服务,如定制开发、SaaS订阅、技术运维等;单纯硬件销售、常规IT外包、非技术性的系统集成实施(未体现自主技术)等,不宜计入。申报时应建立专账或辅助账,清晰归集对应合同、发票与验收报告。
五、研发费用中的软件相关归集要点
研究开发费用占比是另一核心指标。软件服务企业的研发活动常体现为人员人工、直接投入(如云服务器租赁、测试环境)、折旧与长期待摊、无形资产摊销(如外购软件工具)、设计费用、装备调试费用等。若存在委托外部研发,须按规定比例(通常80%)计入。关键要规范研发项目立项、工时分配和辅助账,确保软件人力投入与项目、成果、收入之间形成逻辑闭环。
六、科技人员与软件服务人员的界定
科技人员指直接从事研发和相关技术创新活动,以及专门从事上述活动的管理和提供直接技术服务的,累计实际工作时间在183天以上的人员。软件服务企业须明确:研发岗、测试岗、架构设计岗、技术支持(从事技术性服务)等可归入;一般行政、销售、客服不宜计入。社保或个税证明、劳动合同、工时记录需能相互印证,防止比例不达标(科技人员占比不低于10%)。
七、常见易混淆概念比对
- 软件服务 vs 信息技术服务:前者是IT服务的子集,强调以软件技术为核心;外延式常规运维、非技术性咨询不宜简单等同。
- 嵌入式软件 vs 系统集成:嵌入式软件是嵌入硬件中起控制作用且可独立识别的软件,属软件产品;系统集成若仅涉及设备拼装与调试且未形成自有技术,则不必然计入高企收入。
- 软件即服务(SaaS)vs 传统软件许可:SaaS收入按月/年确认,须对应可验证的技术先进性和知识产权;单纯代理销售他人SaaS不属自主高新产品(服务)。
八、概念清晰是合规的起点
高企认定是一项系统性的合规工程,软件服务企业的名称概念绝非文字游戏——领域选归、收入归类、研发归集、人员归位、知识产权布局共同构成评审的证据映射链。唯有以概念为纲、以证据为链,方能在专家评审中行稳致远,并通过持续的技术创新真正转化为竞争壁垒与创新红利。
如若转载,请注明出处:http://www.adesvapl.com/product/36.html
更新时间:2026-10-24 21:15:21