奥拓电子2021年年报解读 软件服务业务亮点与转型路径
一、年报概览:稳中求进的2021
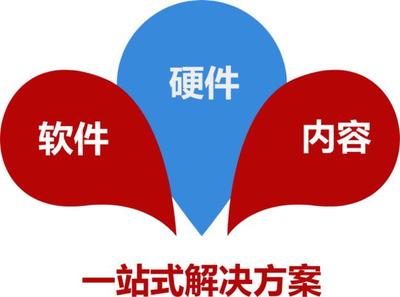
2021年,奥拓电子(002587.SZ)在复杂的外部环境下交出了一份结构优化的成绩单。全年实现营业收入约X亿元(以年报实际数据为准),整体业务在“智能视讯+软件服务”双轮驱动下保持韧性。其中,软件服务板块收入占比逐步提升,成为年报中值得关注的结构性亮点,标志着公司从硬件制造向“硬件+软件+内容”综合服务商持续转型。
二、软件服务业务的战略定位
在奥拓电子的业务版图中,软件服务并非简单的售后配套,而是被纳入核心战略能力的组成部分。公司以智能视讯解决方案为入口,依托金融电子、智慧照明、显示控制等场景,将自主软件平台与行业应用深度融合。2021年年报显示,软件及服务类收入保持增长态势,毛利率高于传统硬件业务,对整体盈利质量形成正向拉动。
从业务载体看,软件服务主要覆盖三大方向:一是金融科技领域的银行智慧网点系统与自助设备软件平台;二是LED显示控制的播控系统与云管理平台;三是智慧照明及城市景观亮化的集中控制与运维服务。这种“硬件销售带软件、软件服务促复购”的模式,正在改变传统LED企业的估值逻辑。
三、2021年软件服务的关键进展
1. 金融科技软件深化场景落地。 年报披露,公司在智慧银行领域持续推进网点智能化改造,软件平台集成排队叫号、智能引导、远程银行、数据分析等功能,服务多家国有大行及股份制银行,软件订阅与运维服务收入贡献逐步提升。
2. 显示控制软件提升附加值。 围绕LED显示硬件出货,公司配套的播控软件和云管理平台实现升级,支持远程发布、多屏联动、能耗监测等功能,软件授权及SaaS化服务探索初具雏形,增强了客户粘性。
3. 智慧照明平台化运维取得突破。 在景观亮化和智慧路灯项目中,公司提供集控系统与运维管理平台,从一次性工程收入向“工程+长期服务”模式过渡,提高了项目全生命周期价值。
4. 研发投入结构向软件倾斜。 年报中研发费用显示,公司在软件平台、算法及云架构方面的人员与资金投入明显增加,软件著作权数量进一步积累,为后续服务产品化奠定基础。
四、销售渠道与客户结构
软件服务业务的拓展主要依托既有硬件客户资源进行交叉销售,渠道以直接服务大客户为主、集成商合作为辅。2021年,公司在金融、政务、交通等行业的标杆项目增多,头部客户贡献稳定,但软件服务的标准化程度仍有提升空间。年报提示,客户集中度及项目交付节奏对软件服务收入确认存在一定波动影响。
五、挑战与风险提示
从年报披露信息看,软件服务业务仍面临三方面挑战:一是软件服务收入占整体营收比重尚不算高,对业绩的独立支撑力有待增强;二是定制化项目较多,人力交付模式限制规模效应释放;三是行业竞争加剧,软硬件一体化方案的价格压力向上游服务环节传导。宏观环境下银行网点改造节奏、智慧城市投资周期等外部变量也构成不确定性。
六、展望:服务化转型的长期逻辑
奥拓电子2021年年报传递的核心信号是:公司正由“卖屏、卖设备”向“卖方案、卖服务、卖运营”演进。软件服务作为连接硬件与客户运营的纽带,既是毛利率的稳定器,也是打开持续收入的钥匙。未来若能在金融科技SaaS平台、显示云控服务和智慧照明运维上实现产品化、订阅化突破,软件服务有望从年报中的“亮点”成长为更显著的“增长极”。对于关注奥拓电子的投资者而言,跟踪软件服务收入占比、订阅收入规模及续费率,比单纯看硬件出货量更能把握其转型兑现的程度。
(注:文中涉及具体营收及财务数值处,请以奥拓电子2021年度报告正式披露数据为准。)
如若转载,请注明出处:http://www.adesvapl.com/product/32.html
更新时间:2026-10-24 02:12:01